「房子已經送給太太、孩子了,為什麼過世後還會牽涉遺產稅?」
這個問題,曾因一件受到高度關注的遺產稅案件,引發社會討論,也促成後續修法。
2024年,憲法法庭針對「死亡前2年贈與配偶的財產」作成113年憲判字第11號判決,認為原本的制度可能讓其他繼承人用自己繼承的財產,去負擔配偶受贈財產所產生的遺產稅,涉及平等權與財產權保障。
2026年9月11日,《遺產及贈與稅法》正式修法公布,俗稱的「大老婆條款」正式進入新的制度。
什麼是「大老婆條款」?
緣由
一名富商在生前2年將數億元股票贈與元配,過世後元配與婚生子女拋棄繼承,導致非婚生幼女成為唯一繼承人,結果幼女僅繼承1500多萬元遺產,卻被迫扛下高達5700萬元的遺產稅。憲法法庭因此認定舊法違憲,要求限期檢討。
修法重點
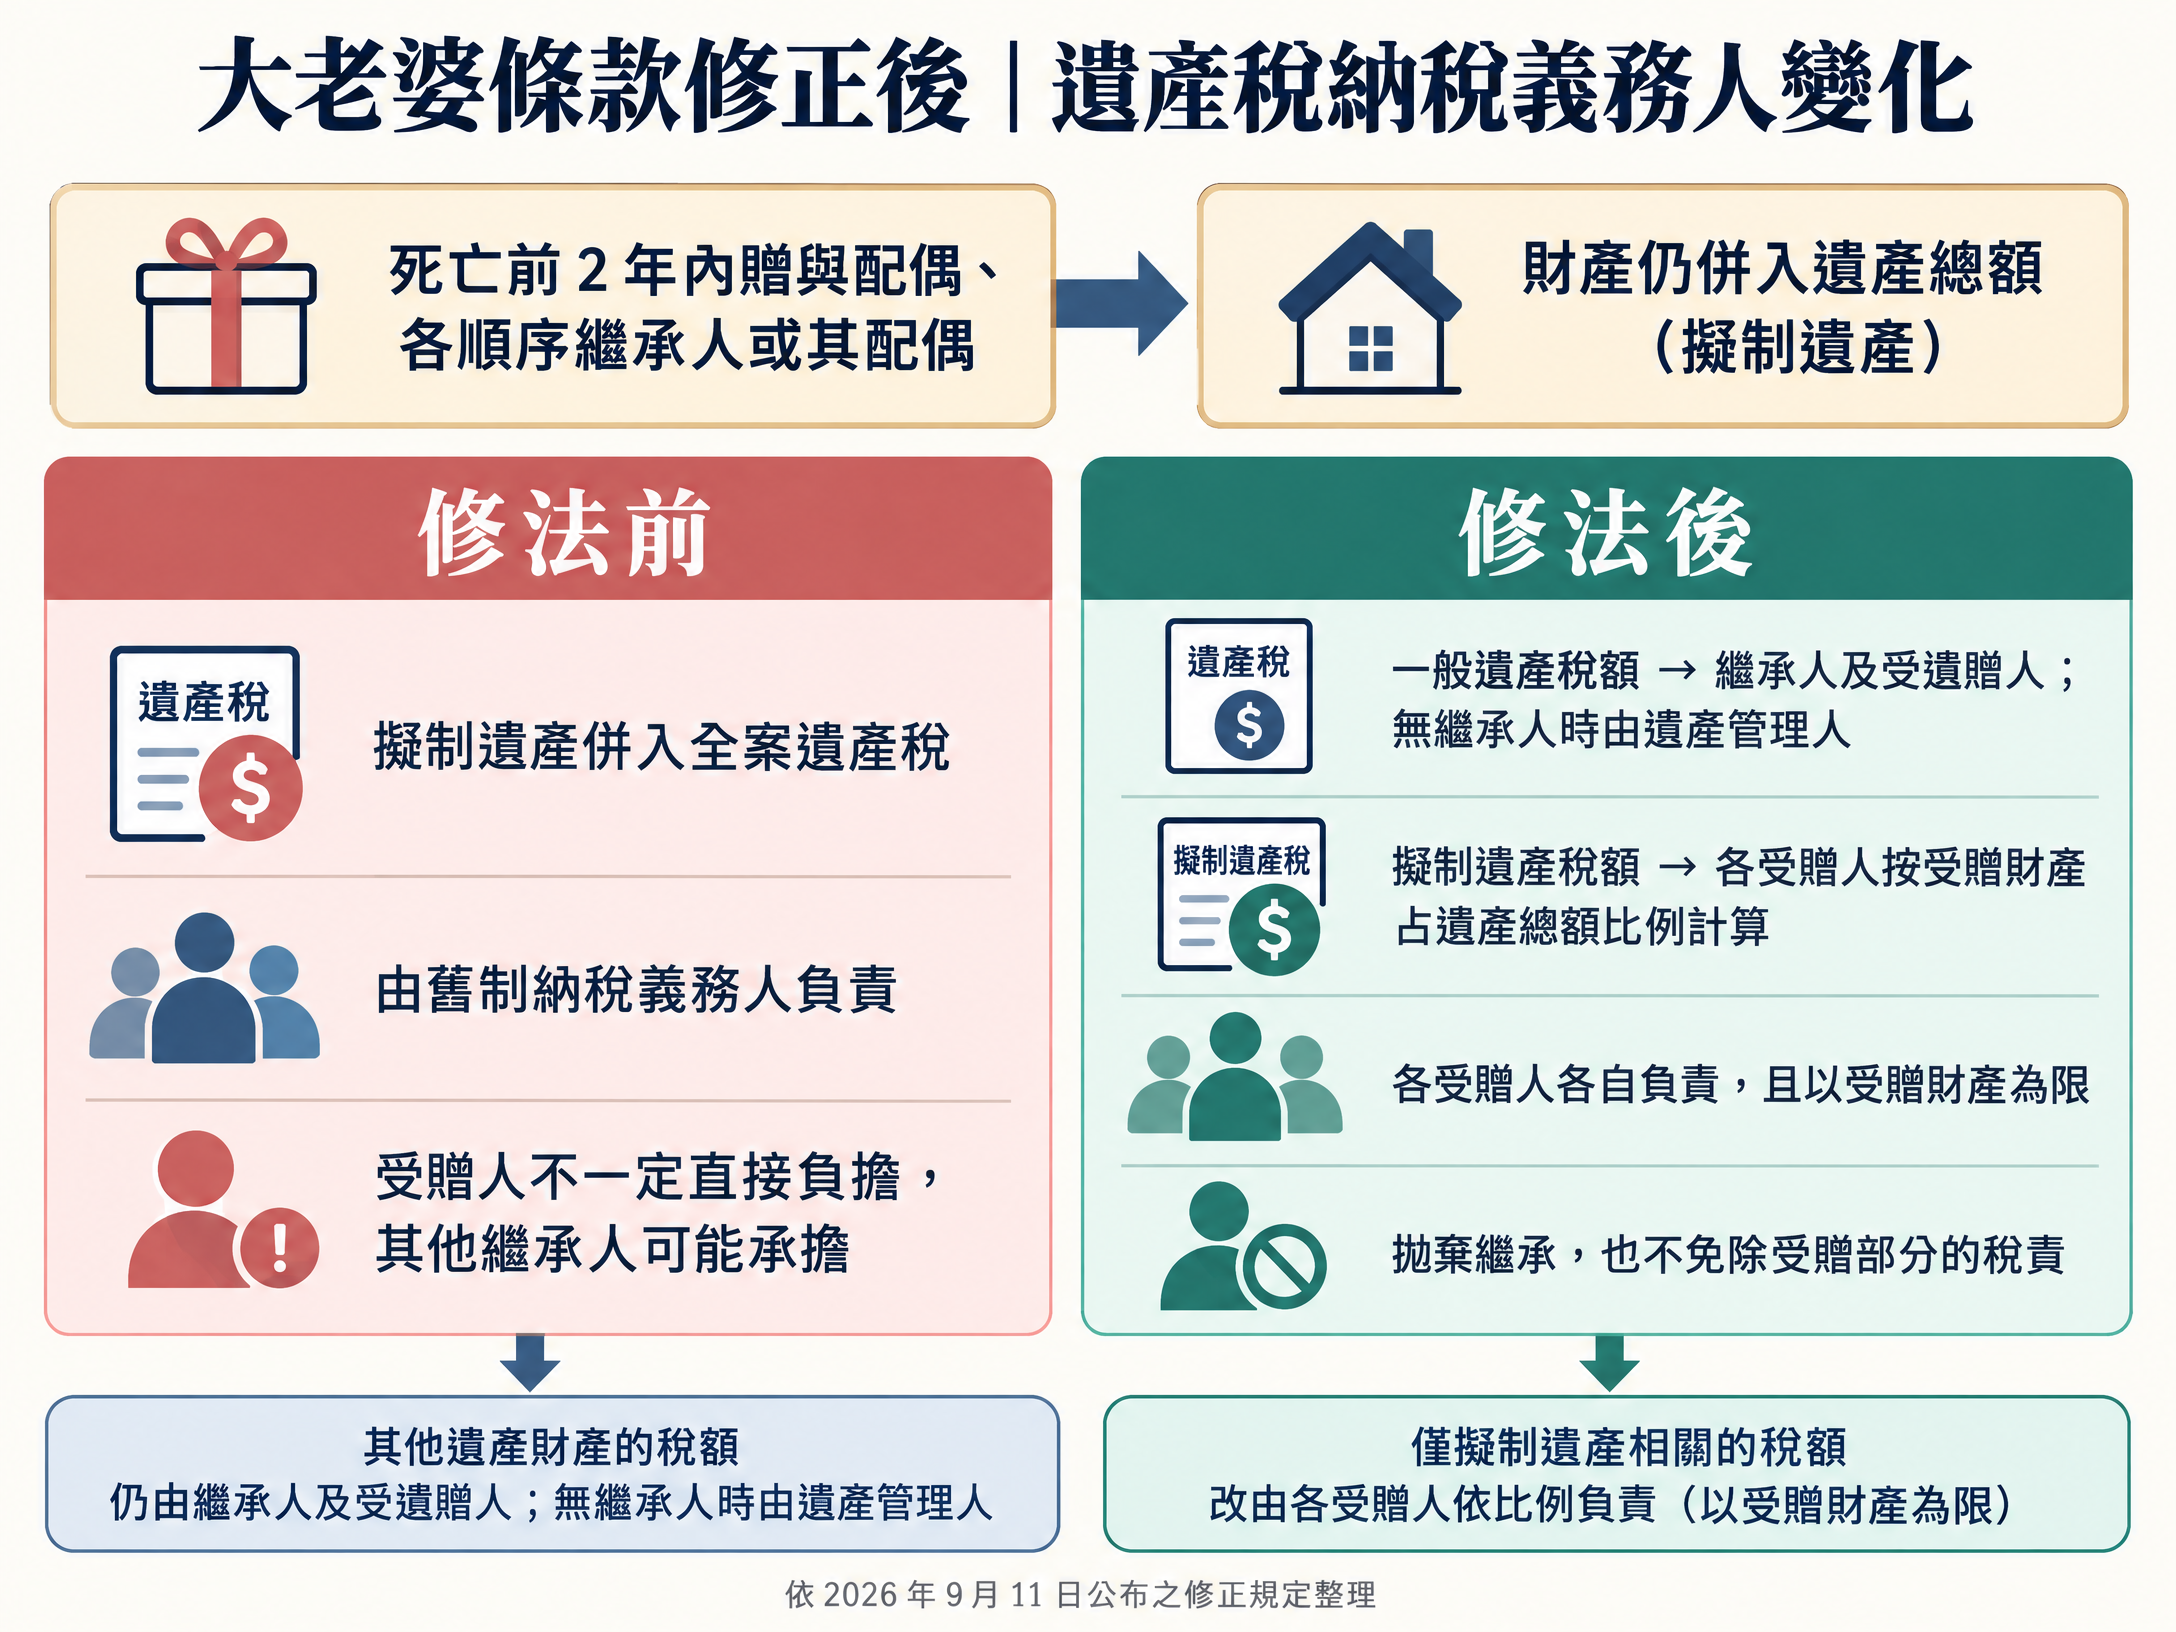
本次修法後,誰繼承到遺產誰繳稅。死亡前2年贈與配偶的財產,改由受贈配偶就其受贈部分負擔遺產稅,不再由其他繼承人連帶承擔。
不知道贈與還是繼承比較適合?
每個家庭的財產、繼承人、贈與時間都不同,最後的稅負也可能不同。如果您正在考慮把房子、土地提前給子女,或家中正在處理遺產繼承、遺產分割、遺產稅,可以先把財產資料整理好,請專業地政士協助評估。
先算清楚,再決定要不要贈與,往往比辦完才發現稅負與想像不同更重要。
想知道自己家到底要繳多少?
如果您不知道房屋贈與子女、土地贈與或未來繼承哪一種方式比較適合,歡迎直接打電話給仲明地政士事務所。把您的情況說清楚,先幫您了解相關稅負與辦理方式,再決定下一步。
想知道您的情況適合哪種方式?先諮詢、再行動